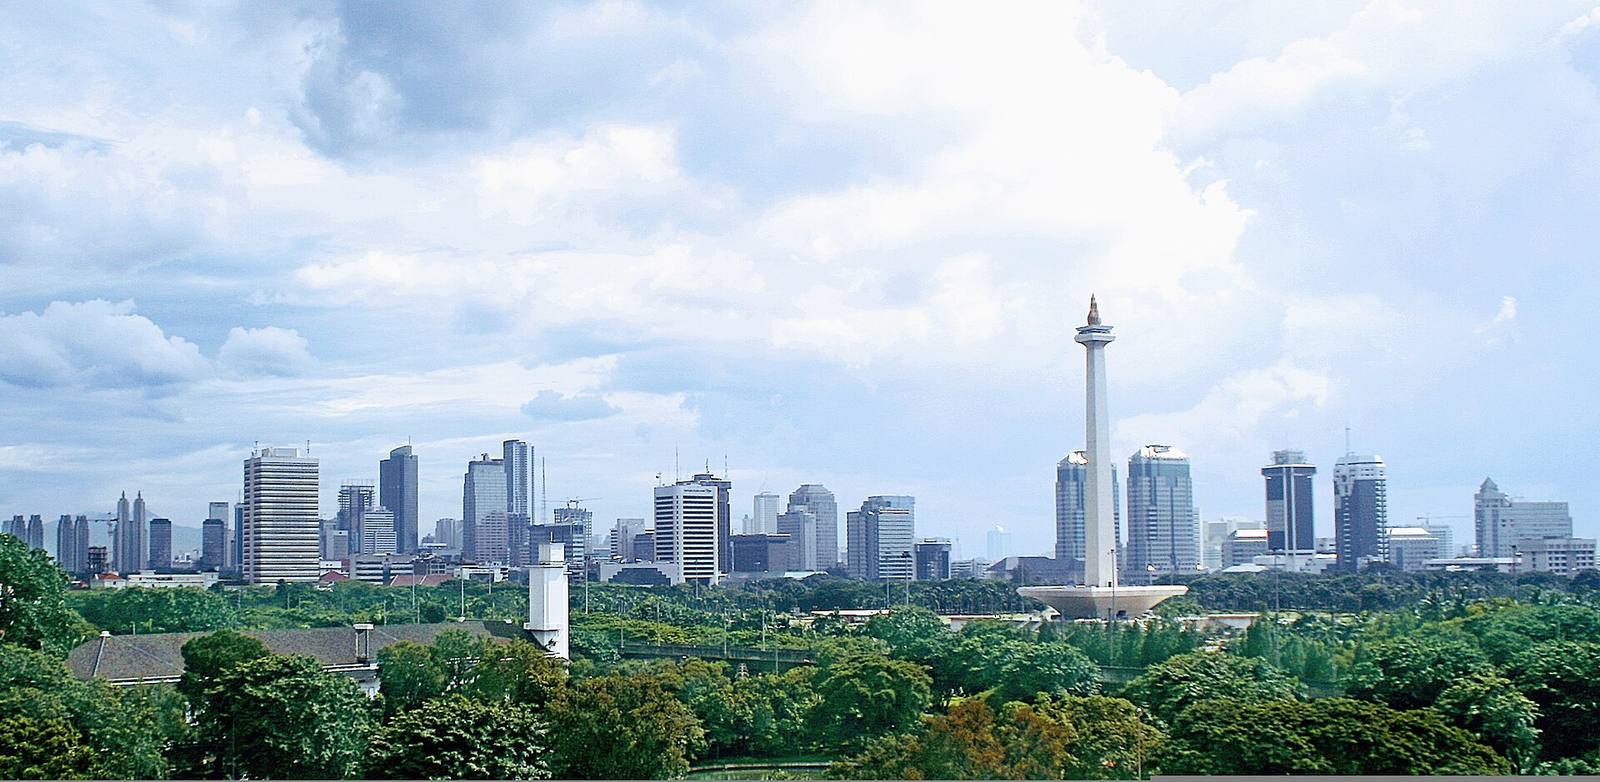
印尼现代物流仓(大雅加达):中国工厂外溢的第一站
综合榜得分:5.6 · 它强在哪:赚多少钱、稳不稳 · 方法论
大雅加达(勿加泗/芝卡朗/卡拉旺/丹格朗工业带)的现代物流仓是印尼第一个能立项的机会:数据全部来自仲量联行(JLL)的一线研报——毛租金 IDR 83,306/平方米/月、空置率从 2025 年一季度的 9.5% 降到二季度的 5.9%、市场毛收益率 7.0–8.5% 且正压缩到 7.0–7.5%。本站按全成本推算净回报约 5.5–7%(运营方估算级,推算过程写在指标卡里)。需求由中国电动车、电子与快消厂商领衔,逻辑与越南工业条目同源:产能转移落到哪里,仓库先满。但两个折价因素必须同读:一是收益率已经在压缩通道里(买晚了就是接盘压缩),二是 2027 年将有约 46 万平方米创纪录新增供应入市。入场是机构级门票:工业用地约 Rp2–3M/平方米(Knight Frank),3 公顷仅土地就约 US$370–550 万;现成多功能厂房单位(Jababeka Bizpark,Rp15.5 亿起)是小额替代口径,但不是同一资产。
小白速览:先看这四行
机构级:3 公顷用地仅土地约 US$370–550 万;现成厂房单位自 Rp15.5 亿起(不同资产)
5.5–7%(印尼现代物流仓净收益率(本站推算))
中等(整仓长租给 3PL/厂商时较省心,自建与合规阶段负担重)
2027 年供给潮是明牌:约 462,585 平方米新增供应将创纪录入市(JLL 2026-10 更新),2028 年总存量破 400 万平方米。空置率 5.9% 的好日子是算给在建面积看的——2027 年后租金与收益率的走向取决于吸纳能否跟上。
先看这几个数字
为什么说它能赚钱
需求是制造业转移的直接映射:JLL 口径下大雅加达单季净吸纳超过 10 万平方米,中国 EV、电子与 FMCG 厂商领衔——与越南工业地产的驱动力相同,而印尼的内需市场(2.8 亿人口)给了第二层支撑。
数据质量是印尼资产里少见的好:租金、空置、吸纳、收益率、在建供应全部出自一份连续研报(JLL《雅加达工业市场动态》),不是开发商口径。
空置率 5.9% 且总存量刚过 330 万平方米——市场处在「现代仓供给不足、但供给潮已在路上」的阶段,这个时点判断本身是条目价值的一部分。
具体怎么入场
- 机构路线:经 PT PMA 在工业带购地自建或整仓收购,持 HGB(建设权)土地;仓储业(KBLI 5210)现行清单下一般允许 100% 外资,入场按具体 KBLI 复核。
- 上市/开发商路线:经印尼上市工业园开发商(如 Bekasi Fajar、Jababeka 等)间接受益于同一需求——口径与自持不同,本页数据锚在自持。
- 小额替代:开发商的现成多功能厂房单位(Jababeka Bizpark 自 Rp15.5 亿起,开发商 2025 年发布价)——是厂房单位而非物流仓,收益率口径不同,只作门票对照。
要投多少钱、能赚多少
起投金额: 机构级:3 公顷用地仅土地约 US$370–550 万;现成厂房单位自 Rp15.5 亿起(不同资产)
要自己操多少心: 中等(整仓长租给 3PL/厂商时较省心,自建与合规阶段负担重)
- 土地:主要子市场约 Rp2–3M/平方米(Knight Frank 2026-08);新开发区(Subang/Sukabumi)更低,需求正自勿加泗/卡拉旺向东外溢。
- 持有与税务:土地与建筑税(PBB)、物业管理、企业所得税 22%;跨境租金/利息预提 20%(协定可降)。
- 建安与合规:HGB 取得与续期、园区管理费、消防与仓储许可——按个案,全周期摩擦不可忽略。
我们怎么算钱:只算扣完所有费用后的净回报——先扣空置、管理、维修、税费和保险,再扣贷款利息,买入花的钱也算进成本。完整算法见 方法论。
身份与税务
身份(居留 / 入籍)
本资产不计入该通道 本资产不通向身份
起投: 以 PT PMA 股东身份申请,投资额门槛按现行 BKPM 规则
仓库本身不给居留:外资持仓走 PT PMA + HGB(建设权)土地是标准结构,投资人 KITAS 挂在 PT PMA 的持股与职位上,不是挂在物业上。仓储业(KBLI 5210)在现行投资清单下一般允许 100% 外资,入场时按具体 KBLI 再核实。
来源: 印尼投资部(BKPM)投资清单与 KBLI 口径
税务(投资者层面)
企业所得税 22%;土地与建筑税按年缴纳;跨境租金/利息支付适用预提,协定可降。
- 持有结构(PT PMA)的租金收入按 22% 企业所得税纳税,土地与建筑税(PBB)年度缴纳。
- 向境外支付的租金、利息与特许费一般适用 20% 预提(Article 26),税收协定可降低。
- 增值税:仓储租金的 VAT 处理按租户与服务性质逐案核对(工业园区的打包服务常含应税服务)。
双重征税协定: 印尼与新加坡有全面税收协定;股息、利息、特许费的协定税率按协定文本与受益人条件适用。
来源: 印尼税务总局(DJP)公开指引
本节为一般信息整理,非移民或税务建议;项目规则变化频繁,办理前须以官方原文与持牌顾问意见为准。
风险:什么情况下会亏
还没查清楚的事
下面这些数字我们还没查实,原因一项项写明了。没查实的,我们不会拿来下结论。
- 单仓的实际净回报:本站净数由毛收益率推算(见指标卡),单个项目的保险、管理与空置细节无公开数据,不给个案数字。
- Jababeka Bizpark 等现成单位的真实租金回报:开发商只公布售价,未公布租金口径,不引。
常见问题
- 和越南工业条目比,印尼这条强在哪、弱在哪?
- 强在数据(JLL 连续研报 vs 越南的分化口径)与内需市场(2.8 亿人口的第二层需求);弱在门票(机构级 vs 越南更灵活的进入方式)与汇率(印尼盾的波动大于越南盾的管理浮动)。收益率上两者接近,印尼的毛 7.0–8.5% 对越南的机构口径大体相当。
- 2027 年供给潮之前是不是该等?
- 等与不等取决于买入价:今天的价是按 5.9% 空置率定的,供给潮的价还没到。若以今天的价格买入,你买的是两年的好租金 + 潮水到来时的重估风险;能在合同里把租约锁到 2027 年之后的买家,风险敞口小得多。
- PT PMA 和 HGB 是什么?外资具体怎么持仓?
- PT PMA 是印尼的外商投资公司形态,外资经它持有资产、雇人、签约;HGB(建设权)是外资公司可持有的土地权利(初始最长 30 年、可延展与续期),工业仓储的持有结构就是 PT PMA 持 HGB 土地 + 地上建筑。细节(续期条件、最低投资额)按入场时的 BKPM 规则与律师意见为准。
相关机会
免费领一页纸简报
领取本机会的一页纸简报 / 订阅更新
留下联系方式,提交后本页会直接给出简报的限时下载链接(24 小时有效)。本站只发送信息,不会向你推销任何具体项目,也不会把你的联系方式提供给任何项目方。
已收到,谢谢。
你的简报下载链接:下载一页纸简报(PDF/HTML)(24 小时内有效,过期后可重新提交领取)。
更新只在月报上线后发送,每封都带退订链接。需要删除联系方式时,按《隐私政策》联系我们即可。